반응형
반응형
간이과세자와 간주임대료: 꼭 알아야 할 핵심 가이드
안녕하세요! 😊 오늘은 간이과세자 중 부동산 임대사업자분들이 반드시 알아야 할 간주임대료에 대해 자세히 알아보겠습니다. 간주임대료는 임대보증금을 기준으로 계산되며, 부가가치세 및 소득세 신고 시 중요한 항목입니다. 아래에서 개념부터 계산법, 신고 시 유의사항까지 꼼꼼히 정리해드릴게요!
🌟 간주임대료란?
간주임대료는 임대보증금에 대한 이자 성격의 금액으로, 실제 월세 수입이 없더라도 보증금을 기준으로 일정 금액을 임대수입으로 간주하여 세금을 부과하는 제도입니다. 이는 임대인이 보증금을 은행에 예치했을 때 발생할 수익을 수입으로 간주해 과세 형평성을 맞추기 위한 것입니다.
✅ 주요 특징
- 적용 대상: 보증금을 받는 상가, 오피스텔 등 비주거용 부동산 임대사업자
- 계산 기준: 정기 예금 이자율을 적용
- 간이과세자와 일반과세자의 차이:
- 일반과세자: 간주임대료의 10% 부가가치세 부담
- 간이과세자: 업종별 부가가치율에 따라 낮은 세율 적용(보통 4%)
🧮 간주임대료 계산 방법
✅ 예시
- 보증금: 1억 원
- 임대기간: 6개월 (182일)
- 정기예금 이자율: 3.5% (2024년 기준)
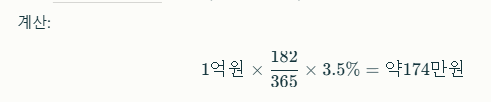
✅ 간이과세자의 부가가치세:
- 간주임대료 × 업종별 부가가치율(40%) × 10% = 약 7만원
📋 신고 방법
간주임대료는 부가가치세 신고 시 반드시 포함되어야 합니다. 간이과세자는 연 1회, 다음 해 1월 25일까지 신고하면 됩니다.
🔹 홈택스를 통한 신고 절차:
- 국세청 홈택스 접속 후 로그인
- "부가가치세 신고" 메뉴 선택
- "부동산 공급가액 명세서" 작성
- 월 임대료와 간주임대료를 각각 기재
- "매출 세액" 항목에 간주임대료에 해당하는 공급가액 및 세액 입력
- 최종 확인 후 신고 제출
💡 Tip: 자동 계산 기능을 활용하면 실수를 줄일 수 있습니다.
⚠️ 신고 시 유의사항
- 간주임대료 누락 방지
- 보증금을 받은 경우 반드시 간주임대료를 계산하여 신고해야 합니다.
- 누락 시 가산세 등의 불이익이 발생할 수 있습니다.
- 정확한 이자율 적용
- 매년 정기예금 이자율이 변경되므로 국세청 공시 자료를 확인하세요.
- 예: 2023년(2.9%), 2024년(3.5%)
- 월세와 간주임대료의 구분
- 월세와 보증금을 혼동하지 말고 각각 정확히 기재해야 합니다.
- 납부 의무 여부 확인
- 연 매출(월세 + 간주임대료)이 4,800만 원 미만인 경우 납부 의무는 없지만, 신고는 필수입니다.
- 비용 처리 가능 여부
- 간주임대료로 납부한 세금은 비용 항목으로 처리 가능하니 참고하세요.
🌟 마무리하며...
간주임대료는 보증금을 받는 임대사업자가 반드시 이해하고 관리해야 할 중요한 개념입니다. 특히 간이과세자는 낮은 세율로 세금 부담이 줄어드는 장점이 있지만, 신고 과정에서 실수를 줄이는 것이 무엇보다 중요합니다.홈택스를 활용하거나 전문가의 도움을 받아 정확하게 신고하시길 바랍니다! 😊
올해도 성공적인 사업 운영 되시길 응원합니다! 💪
반응형
'복지정책 소개' 카테고리의 다른 글
| 연말정산 월세 세액공제 (0) | 2025.02.08 |
|---|---|
| 임대료 연말정산 방법 (0) | 2025.02.08 |
| 간이과세자 부가가치세 신고 방법 (0) | 2025.02.08 |
| 부가가치세 신고 방법 및 절차 (0) | 2025.02.08 |
| 원천세 신고방법 및 절차 (0) | 2025.02.08 |

댓글